
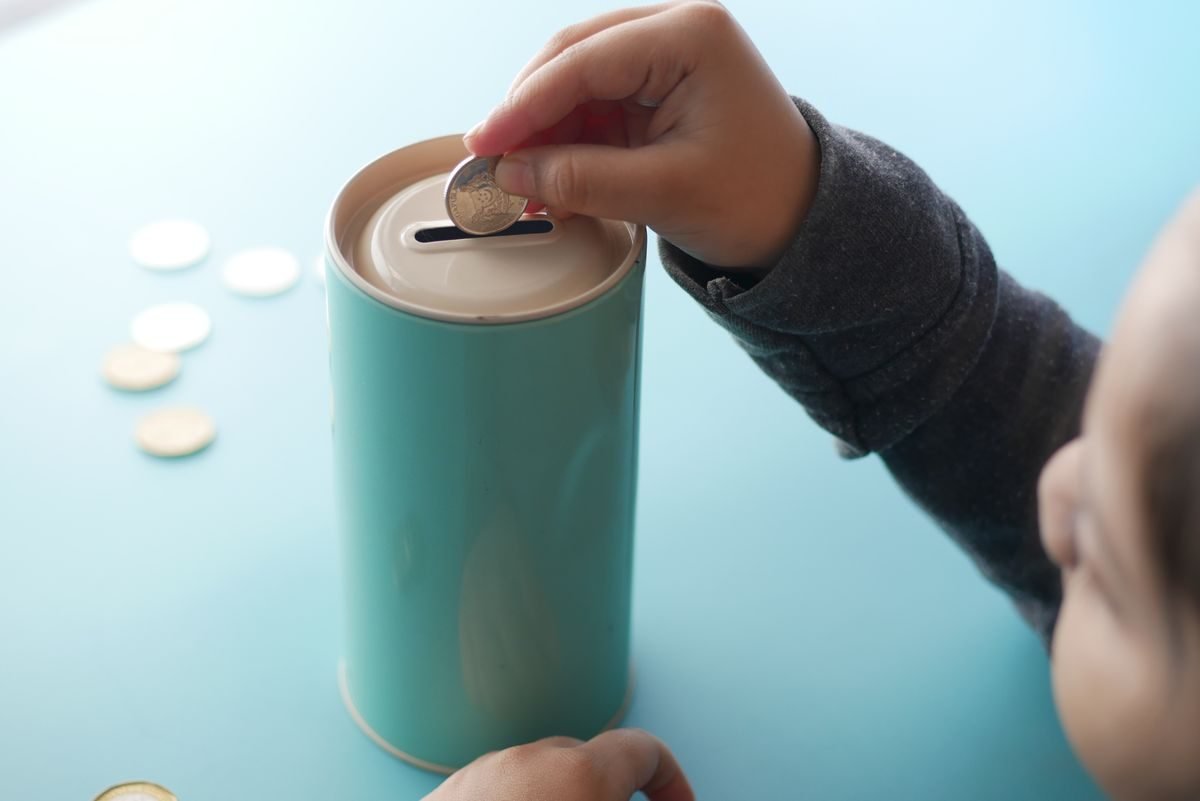
Educação financeira para crianças costuma começar sem aviso: na fila do mercado, quando o pequeno pede o brinquedo da prateleira e você precisa responder rápido. Neste texto, vamos ver como transformar essas cenas e a mesada em aprendizado, com passos simples que cabem na rotina de qualquer família.
Por que ensinar dinheiro desde cedo
Muita gente só aprende a lidar com dinheiro quando já está no cheque especial ou no cartão estourado. Aprender cedo muda esse roteiro.
O ponto é que criança não precisa entender de investimento. Precisa entender escolha: tenho uma quantia, não dá para ter tudo, então decido o que vem primeiro. É esse raciocínio que, anos depois, sustenta um orçamento organizado.
Na minha experiência, percebo que os pais têm receio de errar e acabam adiando o assunto. Só que o silêncio também ensina. Ensina que dinheiro é tema proibido, e isso atrapalha muito a vida adulta.
Mesada: o que é e para que serve
Mesada é uma quantia combinada, em intervalos regulares, que a criança ou o adolescente administra por conta própria. O valor importa menos do que a regra: combinado é combinado.
Pense nela como uma escola com dinheiro de verdade, mas em escala pequena. Se o dinheiro acaba antes do fim do período, a criança sente a consequência de forma segura. Errar com pouco custa barato.
Mesada como recompensa ou como aprendizado?
Muita gente ainda confunde as duas coisas. Há famílias que pagam a mesada em troca de tarefas domésticas. Outras separam: a mesada ensina a administrar, e a ajuda em casa é responsabilidade de quem mora ali.
Não existe resposta única. O que costuma funcionar é ser coerente e explicar o porquê. Se a mesada vira moeda de troca para tudo, a criança pode concluir que só colabora quando há pagamento.
Como definir o valor sem chute
Em vez de procurar um número “certo”, parta do que a mesada vai cobrir. Pergunte-se:
- Ela vai pagar só pequenos desejos, como figurinhas e doces?
- Vai incluir lanche, passeios com amigos ou presentes?
- Cabe no orçamento da família sem aperto?
Quanto mais responsabilidades, maior o valor e a maturidade exigida. Comece pequeno e ajuste com o tempo, conversando.
Ensine três verbos: guardar, gastar e escolher
Uma forma simples é dividir o dinheiro em potes, físicos ou anotados num caderno. Um para gastar agora, outro para um objetivo de médio prazo e um terceiro para dividir ou presentear.
Essa ideia é parente da regra 50-30-20 para organizar o orçamento, só que na versão infantil: separar o dinheiro por finalidade, antes de gastar.
Um exemplo do dia a dia
Imagine que seu filho quer um jogo que custa o equivalente a quatro mesadas. Em vez de comprar ou negar, você propõe: “quanto você consegue guardar por mês e em quanto tempo chega lá?”.
Ele faz a conta com você, acompanha o cofrinho e, ao final, valoriza o que conquistou. Também pode desistir no meio do caminho, o que é uma lição válida: esperar muda o que a gente quer.
Esperar rende: a ideia de juros
Para adolescentes, vale mostrar que o tempo trabalha a favor de quem guarda. Dá para usar o conceito de juros compostos com um exemplo pequeno e concreto, sem entrar em produto financeiro. Se você ainda não tem a base, o artigo acima explica do zero.
Como conversar sobre dinheiro sem virar sermão
Crianças imitam mais do que ouvem. Se o adulto reclama de dívida, paga tudo no impulso e esconde preços, a mensagem é outra. Por isso, o exemplo pesa mais do que qualquer discurso.
Algumas atitudes ajudam:
- Leve a criança ao mercado e explique por que você escolheu um produto e deixou outro.
- Diga “não cabe agora” em vez de “não temos dinheiro”, quando for verdade.
- Mostre a diferença entre precisar e querer, sem culpa.
- Deixe a criança errar em escala pequena e converse depois.
- Evite usar dinheiro como castigo ou prêmio de comportamento.
Adolescentes: mais autonomia, mais responsabilidade
Com adolescentes, a conversa pode incluir planejar um mês inteiro, conhecer conta digital supervisionada pelos pais e entender o que é crédito. Também é a fase de falar sobre cartão, parcelamento e golpes online.
Um bom exercício é pedir que ele monte o próprio orçamento da mesada, com ganhos, gastos fixos e um objetivo. Depois, revisem juntos sem julgamento.
Onde achar material de apoio confiável
Você não precisa criar tudo do zero. Há conteúdo oficial gratuito para apoiar a conversa em família. A Comissão de Valores Mobiliários (CVM) mantém, no Portal do Investidor, uma área educacional com histórias em quadrinhos e publicações voltadas a crianças e jovens. Já o Banco Central reúne iniciativas de educação financeira em sua página de Cidadania Financeira.
São materiais de referência, não indicação de produto. Veja o que está disponível no momento, porque os conteúdos mudam com o tempo.
Dinheiro vira hábito quando vira conversa
Educação financeira para crianças não exige método sofisticado. Exige constância, exemplos coerentes e disposição para explicar o porquê das escolhas da casa.
Se a conversa em família sobre dinheiro ainda é difícil, vale começar pelos adultos. O artigo sobre finanças para casais mostra como abrir esse diálogo com menos atrito.
Comece pequeno: uma mesada combinada, um objetivo na parede e uma conversa por semana. O resto vem com a prática, errando em escala pequena e acertando com o tempo.
Conteúdo educativo, sem recomendação de produto ou serviço financeiro.
Aviso: este conteúdo tem caráter informativo e educacional e não constitui recomendação de investimento, nem oferta de compra ou venda de qualquer ativo. Avalie seu perfil e, se necessário, procure um profissional certificado. Rentabilidade passada não garante rentabilidade futura. Política editorial.