suaempresa.com.br é o centro da sua presença digital.
Direcione campanhas, organize seus links e conecte ferramentas de análise em um endereço que é só seu.
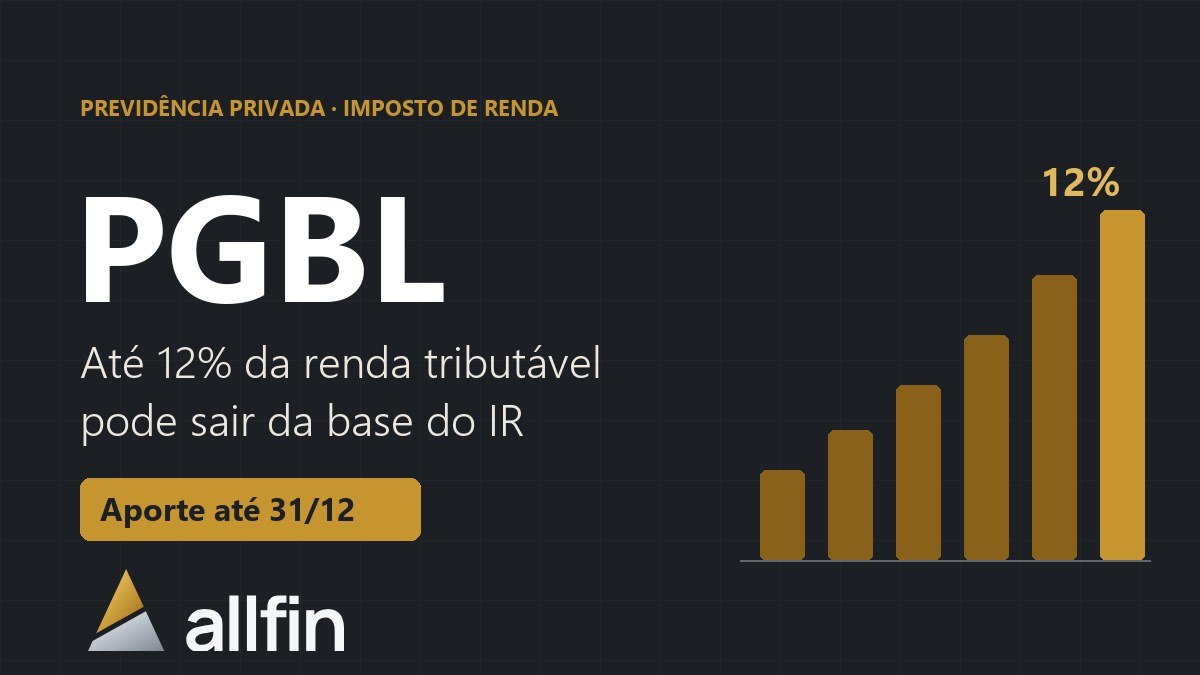
Encontrar meu domínio →Poucos instrumentos permitem ao investidor pessoa física pagar menos Imposto de Renda de forma legal, previsível e ainda construir patrimônio para o longo prazo. O PGBL (Plano Gerador de Benefício Livre) é um deles. As contribuições feitas a esse tipo de plano podem ser deduzidas da base de cálculo do IR, até o limite de 12% da renda tributável do ano. Na prática, uma parte do salário deixa de ser tributada agora e passa a trabalhar investida.
O detalhe que muita gente esquece é o calendário. A dedução vale para os aportes feitos dentro do ano-calendário, e a conta só fecha quando a renda do ano está praticamente definida. Por isso dezembro é o mês de agir: já é possível saber quanto se ganhou, quanto já foi aportado e quanto falta para chegar ao limite. Quem deixa para depois perde o benefício daquele ano, sem chance de recuperar.
Quem pode deduzir o PGBL
O benefício não está disponível para todos. Três condições precisam ser atendidas ao mesmo tempo:
- Declaração completa. Quem opta pelo modelo simplificado já recebe um desconto padrão de 20% e não pode somar a ele a dedução do PGBL. Se as despesas dedutíveis forem baixas e a simplificada continuar mais vantajosa mesmo com o aporte, o PGBL não traz ganho fiscal.
- Contribuição para a previdência oficial. É preciso contribuir para o INSS, seja como empregado com carteira assinada (CLT), autônomo que recolhe pelo carnê ou microempreendedor individual (MEI), ou para um regime próprio de previdência, no caso dos servidores públicos.
- Aposentados. Quem já recebe aposentadoria do regime oficial também pode deduzir as contribuições ao PGBL, mesmo sem contribuir mais para o INSS.
Vale ainda um cuidado prático: o plano precisa estar no CPF de quem declara ou de um dependente que conste na declaração. Plano em nome de cônjuge que declara separadamente não entra na conta.
A regra dos 12%
O limite de dedução é de 12% da renda tributável bruta que entra no ajuste anual. Entram nessa base salário, pró-labore, aluguéis, rendimentos de autônomo e o terço constitucional de férias, por exemplo.
O 13º salário fica de fora. Ele tem tributação exclusiva na fonte, ou seja, o imposto é retido no pagamento e não volta para o ajuste da declaração. Por isso não serve de base para o cálculo dos 12%. O mesmo vale para outras rendas com tributação exclusiva, como a Participação nos Lucros e Resultados (PLR) e os rendimentos de aplicações financeiras.
Aportar além do limite não é proibido, mas o excedente não gera dedução e, no resgate, será tributado do mesmo jeito. Para esse valor, o VGBL costuma ser a opção mais adequada, como veremos adiante.
Exemplo prático
Considere um profissional com renda tributável de R$ 20.000 por mês. Em doze meses, sem contar o 13º, são R$ 240.000 no ano. O aporte eficiente, aquele que aproveita todo o limite, é de 12% desse valor:
- Aporte eficiente no ano: R$ 28.800;
- Equivalente mensal: R$ 2.400.
Supondo que a única outra dedução seja o INSS, de cerca de R$ 11.400 no ano, a declaração completa com o aporte reduz a base de cálculo em R$ 28.800. Como essa renda está na alíquota máxima de 27,5%, o imposto da declaração completa cai R$ 7.920. Comparado com a melhor opção sem PGBL, que nesse caso seria a declaração simplificada (IR de R$ 50.487,80), o imposto passa a R$ 44.040,24. A economia fica em R$ 6.447,56, cerca de 22% do valor aportado.
Com despesas médicas, dependentes ou educação, a declaração completa fica ainda mais vantajosa e a economia se aproxima dos 27,5% do aporte. A calculadora abaixo faz essa comparação automaticamente.
O impacto da nova isenção do IR
A Lei 15.270/2025 mudou o cálculo para quem ganha menos, a partir do ano-calendário de 2026. Ela criou um redutor que zera o imposto para rendas tributáveis de até R$ 5.000 por mês e o diminui de forma gradual até R$ 7.350 por mês. Isso altera diretamente o valor do PGBL para essas faixas:
- Até R$ 60 mil por ano de renda tributável: o imposto já é zero. Não há o que deduzir, e o PGBL não traz benefício fiscal.
- Entre R$ 60 mil e R$ 88,2 mil por ano: o benefício é parcial. O redutor já diminui o imposto, e a dedução do PGBL tem menos IR para abater.
- Acima de R$ 88,2 mil por ano: não há redutor, e o benefício é integral.
Para quem está nas duas primeiras faixas, vale reavaliar planos contratados nos anos anteriores. Um PGBL que fazia sentido em 2025 pode ter deixado de fazer em 2026.
Diferimento, não isenção
O PGBL não elimina o imposto: ele o adia. No resgate, o IR incide sobre o valor total resgatado, ou seja, aportes e rendimentos, e não só sobre o ganho. É a contrapartida da dedução feita lá atrás.
O que torna a operação vantajosa é a diferença entre a alíquota economizada hoje e a alíquota paga no futuro. Na tabela regressiva, o imposto começa em 35% para recursos que ficam até dois anos no plano e cai cinco pontos a cada dois anos, até chegar a 10% após dez anos. Quem deduz a 27,5% hoje e resgata a 10% depois de uma década ganha a diferença, além de ter investido durante todo o período um dinheiro que iria para o imposto.
Por isso o horizonte importa. Com prazo curto, o IR do resgate pode anular o ganho da dedução.
Quando o VGBL faz mais sentido
No VGBL não há dedução, mas no resgate o IR incide apenas sobre os rendimentos. Ele costuma ser a melhor escolha para quem faz a declaração simplificada, para quem não contribui para a previdência oficial, para quem está na faixa de isenção da nova lei e para o valor que ultrapassa o limite de 12%. Muitos investidores combinam os dois: PGBL até o limite e VGBL no excedente.
Atenção ao prazo de 31/12
Para entrar na declaração, o aporte precisa ser computado pela seguradora até 31 de dezembro. Pagar no último dia útil pode não ser suficiente: boletos e transferências levam tempo para compensar, e muitas instituições definem uma data limite própria nos dias anteriores. O ideal é programar o aporte com antecedência e confirmar a data de corte com a sua seguradora ou o seu assessor.
Calcule o seu aporte
Informe sua renda tributável, o que já aportou no ano e suas deduções. A calculadora compara a declaração simplificada com a completa, considera a isenção e o redutor da Lei 15.270/2025 e mostra quanto aportar até 31/12 e quanto imposto você deixa de pagar. Os valores iniciais são os do exemplo acima.
Aporte eficiente em PGBL
Tabela anual do IR com a isenção e o redutor da Lei 15.270/2025 · Ano-calendário 2026. Tudo é calculado no seu navegador; nenhum dado é enviado.
Seus dados
Deduções da declaração completa
Validações
IR devido por cenário
Destino do aporte eficiente
Isenção e elegibilidade
Comparativo da declaração
| Cenário | Base de cálculo | IR devido |
|---|
Premissas do cálculo
- Limite do PGBL: 12% dos rendimentos tributáveis que entram no ajuste anual. O 13º tem tributação exclusiva e não entra nessa base.
- Tabela anual 2026: isento até R$ 29.145,60; 7,5% até R$ 33.919,80; 15% até R$ 45.012,60; 22,5% até R$ 55.976,16; 27,5% acima disso.
- Redutor (Lei 15.270/2025): zera o imposto para rendimentos tributáveis de até R$ 60.000/ano. Entre R$ 60.000,01 e R$ 88.200,00, o redutor é R$ 8.429,73 − 0,095575 × rendimentos. Acima de R$ 88.200, não há redutor.
- Desconto simplificado: 20% dos rendimentos, com limite de R$ 16.754,34.
- Economia de IR: IR da melhor declaração sem PGBL menos IR da declaração completa com o aporte eficiente.
- A calculadora não considera outras fontes com tributação exclusiva (aplicações financeiras, PLR) nem o carnê-leão já recolhido.
Estimativa de caráter informativo. O PGBL difere o imposto: no resgate, o IR incide sobre o valor total resgatado (aportes e rendimentos), pela tabela progressiva ou regressiva escolhida. Os valores podem divergir da apuração oficial da Receita Federal.
Converse com seu assessor
A calculadora dá a ordem de grandeza, mas a decisão envolve mais variáveis: a tabela de tributação mais adequada, o fundo do plano, as taxas, o prazo dos seus objetivos e o papel da previdência no planejamento sucessório. Fale com seu assessor de investimentos antes de 31/12 para definir o valor do aporte, escolher o plano certo e garantir que o benefício deste ano não fique para trás.
Este conteúdo tem caráter exclusivamente informativo e educacional e não constitui recomendação individualizada de investimento, oferta de produto ou aconselhamento tributário. A dedução do PGBL está sujeita às regras da Receita Federal vigentes no ano-calendário e às condições individuais de cada contribuinte. O PGBL difere o pagamento do imposto: no resgate, o IR incide sobre o valor total resgatado. Os valores da calculadora são estimativas e podem divergir da apuração oficial. Planos de previdência estão sujeitos a riscos de mercado e não contam com garantia do FGC. Consulte seu assessor de investimentos e um contador antes de tomar qualquer decisão.
Fique por dentro antes de todo mundo
Receba de última hora o que mexe com o seu dinheiro: bolsa, juros, dólar e os bastidores da economia, explicados sem complicação. Grátis, direto no seu e-mail.
- Alertas de última hora
- Resumo do mercado no seu e-mail
- Sem spam: cancele em um clique
ou entre com sua conta Google (marque a caixa acima para também receber a newsletter):