
suaempresa.com.br é o centro da sua presença digital.
Direcione campanhas, organize seus links e conecte ferramentas de análise em um endereço que é só seu.
Encontrar meu domínio →No universo das finanças, poucas expressões geram tanto fascínio e, ao mesmo tempo, tanto receio quanto “Renda Variável”. É um terreno onde a promessa de ganhos exponenciais caminha lado a lado com o risco de perdas significativas. O ponto é que, para muitos brasileiros, a Renda Variável ainda é um mistério, um jogo de sorte ou um bicho de sete cabeças. Mas, na prática, ela é uma ferramenta poderosa que, quando bem compreendida e utilizada, pode ser a chave para a construção de um patrimônio sólido e duradouro. Por outro lado, a falta de conhecimento e a impulsividade podem, sim, levar a resultados desastrosos. Vamos desvendar esse mundo.
O Que Exatamente é Renda Variável?
Para começar, é fundamental entender a diferença. Enquanto na Renda Fixa você tem uma previsibilidade maior sobre o retorno do seu investimento – como acontece com um CDB, LCI/LCA ou o Tesouro Direto –, na Renda Variável, essa certeza não existe. O desempenho do seu capital está diretamente ligado às flutuações do mercado, ao desempenho das empresas, à economia do país e até a eventos globais.
Isso significa que, ao investir em Renda Variável, você adquire ativos cujo valor pode mudar a todo momento, para cima ou para baixo. Você se torna, de certa forma, um participante ativo do mercado, compartilhando dos riscos e das recompensas.
Os principais ativos que compõem essa categoria e que muita gente ainda confunde incluem:
- Ações: São pequenas partes de uma empresa. Ao comprar uma ação, você se torna sócio e pode lucrar com a valorização da empresa no mercado ou com a distribuição de dividendos (parte do lucro).
- Fundos de Investimento Imobiliário (FIIs): Permitem investir em grandes empreendimentos imobiliários (shoppings, hospitais, galpões) sem precisar comprar o imóvel inteiro. Você recebe aluguéis proporcionais às suas cotas.
- Câmbio: Investimento em moedas estrangeiras, como o dólar ou o euro, buscando ganhos com a variação da taxa de câmbio.
- Commodities: Matérias-primas como ouro, petróleo, café ou soja. Seus preços são influenciados por fatores globais de oferta e demanda.
- Fundos de Ações e Multimercado: Geridos por profissionais, esses fundos investem em uma cesta diversificada de ativos de Renda Variável, buscando otimizar o retorno e gerenciar o risco.
Todos estes ativos você consegue fazer por corretoras como o BTG, XP Investimentos, Ágora, e outras.
Por Que a Renda Variável Atrai e Assusta?
A atração pela Renda Variável é inegável e reside no seu potencial de rentabilidade. Historicamente, ativos como ações têm superado a inflação e a Renda Fixa no longo prazo, oferecendo a chance de multiplicar o patrimônio de forma significativa. Muita gente não percebe, mas é nesse tipo de investimento que grandes fortunas são construídas e preservadas ao longo das gerações.
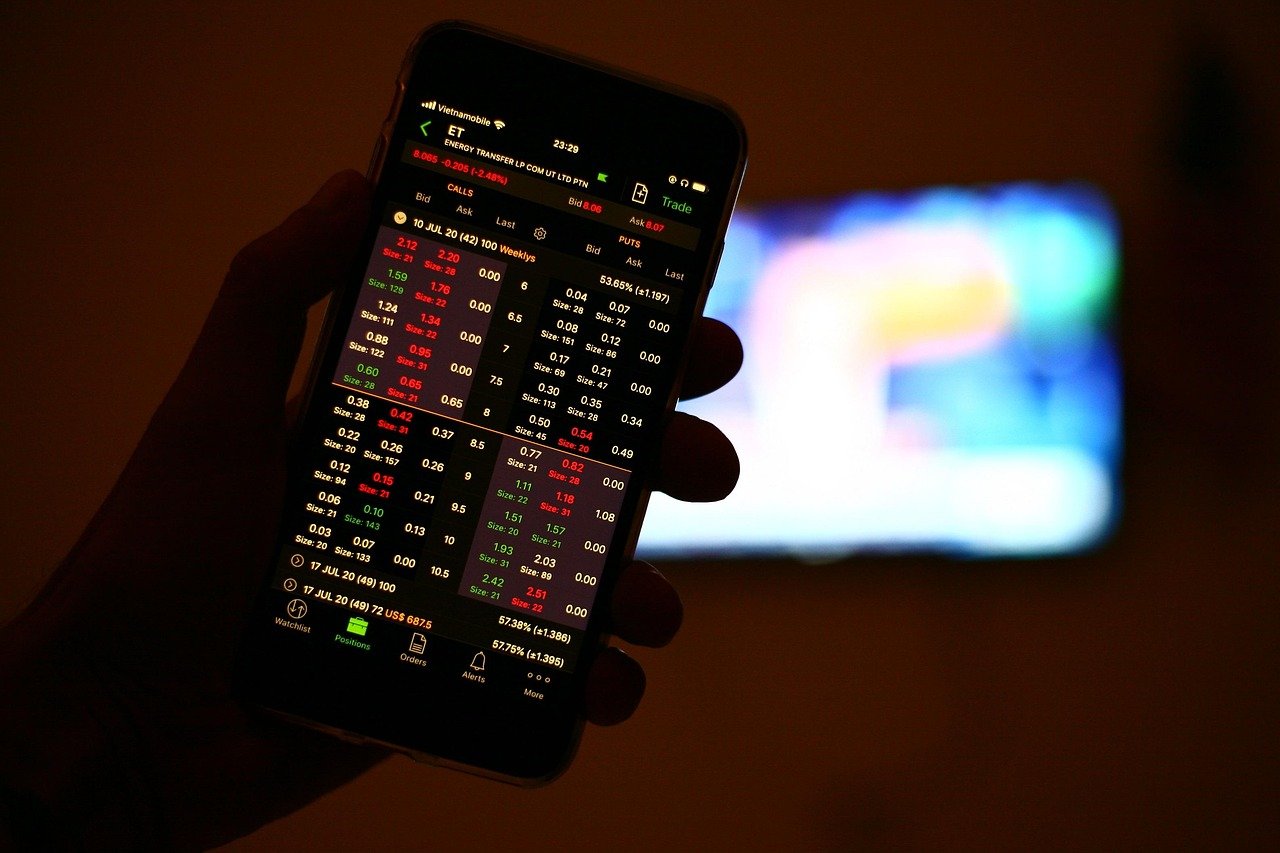
Por outro lado, o receio é igualmente compreensível. A volatilidade é uma característica intrínseca da Renda Variável. Um investimento pode valorizar 30% em um ano e desvalorizar 20% no ano seguinte. Sem o conhecimento adequado, uma estratégia clara e, principalmente, controle emocional, essa gangorra de preços pode levar a decisões impulsivas e, consequentemente, a perdas substanciais.
O Potencial de Multiplicação: Como Acontece?
A multiplicação do patrimônio na Renda Variável ocorre principalmente por dois caminhos:
- Valorização do Ativo: Você compra uma ação por R$ 20 e, com o tempo, a empresa cresce, seus lucros aumentam, e o mercado passa a enxergar mais valor nela, elevando o preço da ação para R$ 30. Ao vender, você realiza um lucro de R$ 10 por ação.
- Proventos (Dividendos e Juros sobre Capital Próprio): Muitas empresas distribuem parte de seus lucros aos acionistas. Esses valores podem ser reinvestidos, potencializando o efeito dos juros compostos e acelerando o crescimento do seu capital ao longo do tempo.
Exemplo Prático: Imagine que você investiu R$ 5.000 em ações de uma empresa sólida há 15 anos. Se, entre valorização e dividendos reinvestidos, o retorno médio anual foi de 10%, seu investimento inicial teria se transformado em aproximadamente R$ 20.886,24, sem que você precisasse fazer novos aportes. Isso mostra o poder do tempo e dos juros compostos.
O Risco de Destruição: Onde Mora o Perigo?
A destruição do patrimônio é o lado sombrio da Renda Variável e, na minha experiência, percebo que ela quase sempre está ligada a alguns fatores-chave:
- Desvalorização do Ativo: Você compra uma ação por R$ 20, mas a empresa enfrenta uma crise, o setor desacelera, ou o cenário econômico piora, e o valor do papel cai para R$ 10. Se você vender nesse momento, terá uma perda de 50%.
- Falta de Diversificação: Colocar todo o seu dinheiro em um único ativo é um erro clássico. Se essa única empresa ou setor enfrentar problemas graves, seu prejuízo pode ser total. A diversificação é a melhor amiga do investidor.
- Horizonte de Curto Prazo e Especulação: A Renda Variável é mais indicada para o longo prazo. Tentar “adivinhar” os movimentos diários do mercado (o famoso day trade) sem preparo técnico e psicológico é extremamente arriscado e, para a grande maioria, leva a perdas significativas.
- Decisões Emocionais: O mercado é um teste de nervos. Ver seu patrimônio oscilar pode gerar pânico e levar a vendas em momentos de baixa, concretizando o prejuízo. Por outro lado, a euforia e a ganância podem levar a compras em picos de preço, pouco antes de uma correção.
Exemplo Prático: Um investidor, influenciado por notícias e “dicas quentes”, aplica uma grande parte de seu capital em uma única ação que está em alta, sem analisar os fundamentos da empresa. Pouco tempo depois, o mercado corrige, e a ação despenca 40%. Em pânico, ele vende tudo, realizando um prejuízo considerável, enquanto uma análise mais fria e um horizonte de longo prazo poderiam ter evitado essa situação.
Leia mais em: Alocação de Salário: O Guia Definitivo para Suas Finanças
Como Navegar Neste Oceano de Oportunidades e Riscos?
O ponto é que a Renda Variável não é um jogo de azar, mas um investimento que exige estudo, estratégia e, acima de tudo, controle emocional. Na minha experiência, percebo que a maior parte das perdas no mercado de Renda Variável não vem da “má sorte”, mas da falta de planejamento e da incapacidade de controlar as emoções.
Aqui estão os pilares para investir com inteligência e responsabilidade:
- Conheça Seu Perfil de Investidor: Antes de tudo, entenda o quanto de risco você está disposto a correr e o quanto de volatilidade você consegue suportar sem perder o sono. Isso guiará suas escolhas.
- Estude e Entenda o Que Você Compra: Nunca invista em algo que você não compreende. Analise os fundamentos da empresa (lucros, dívidas, setor de atuação) ou do fundo. Informações sobre empresas podem ser encontradas em sites como o da CVM, e a própria B3 mantém um espaço educativo dedicado à renda variável.
- Diversifique Seus Investimentos: Distribua seu capital em diferentes ativos, setores e classes de ativos (Renda Fixa e Renda Variável). Isso é crucial para mitigar riscos.
- Tenha um Horizonte de Longo Prazo: Para a maioria dos investidores, a Renda Variável entrega seus melhores resultados quando mantida por anos, permitindo que as empresas cresçam e os juros compostos façam seu trabalho.
- Gerencie o Risco: Defina o quanto você está disposto a perder em cada investimento e utilize ferramentas como o stop loss (limite de perda) se for operar no curto prazo.
- Mantenha a Disciplina e o Controle Emocional: Evite tomar decisões baseadas no pânico ou na euforia. Siga seu plano de investimento e lembre-se que o mercado é cíclico. Para aprofundar, veja nosso artigo sobre psicologia financeira .
Conclusão: Renda Variável é para Quem?
A Renda Variável é para quem busca retornos mais expressivos e está disposto a assumir riscos calculados. Não é para quem precisa do dinheiro no curto prazo ou para quem não tem tolerância à volatilidade. É um caminho que exige paciência, estudo e uma boa dose de racionalidade emocional.
O ponto é que, com a estratégia certa, a Renda Variável pode ser uma aliada poderosa na construção de um futuro financeiro mais próspero. Mas, sem ela, o risco de ver seu patrimônio encolher é real e iminente. Invista com consciência.